
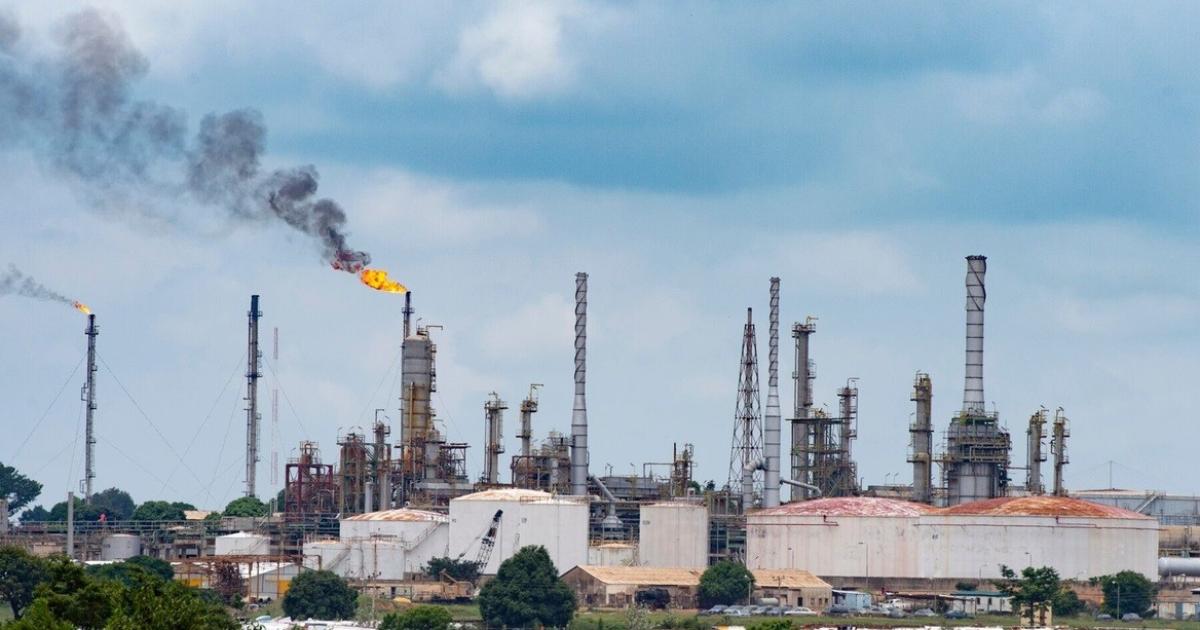
في أسواق الطاقة، قد يمثل ارتفاع أسعار النفط فوق 100 دولار للبرميل فرصة لبعض الاقتصادات وعبئا ثقيلا على أخرى، لكن التطورات الأخيرة تكشف عن أن حسابات الربح والخسارة قد تكون أكثر تعقيدا من هذه المعادلة التقليدية.
فبينما تواصل أسعار النفط صعودها مدفوعة باضطرابات الملاحة في مضيق هرمز، تواجه بعض الدول المنتجة تحديات اقتصادية متزايدة، في ظل تراجع الطلب العالمي والمخاوف من عودة التضخم وما قد يترتب عليه من ارتفاع أسعار الفائدة وتباطؤ النمو، في حين تختلف قدرة الدول المستوردة على تحمل الصدمة بحسب اعتمادها على الواردات وسياسات دعم الوقود ومواردها المالية.
وأغلق خام برنت تعاملات الجمعة 23 أكتوبر/تشرين الأول عند 116.72 دولارا للبرميل، بمكاسب أسبوعية تجاوزت 6%، وسط مخاوف متزايدة بشأن استمرار تدفق إمدادات الطاقة من الشرق الأوسط.
وتعكس توقعات البنك الدولي الصادرة في أكتوبر/تشرين الأول الجاري هذه المفارقة، إذ توقع انكماش اقتصادات دول مجلس التعاون الخليجي بنسبة 4.3% خلال عام 2026، نتيجة اضطرابات الإنتاج والتصدير المرتبطة بالصراع في المنطقة، مقابل نمو متوقع بنسبة 4.3% للاقتصادات النامية المستوردة للنفط، رغم ارتفاع تكاليف الطاقة والغذاء.
ولا تعني هذه التوقعات أن الدول المستوردة بمنأى عن الخسائر أو أن الدول المنتجة لن تستفيد من ارتفاع الأسعار، إذ تتوقف النتائج على حجم الإنتاج والصادرات، وقدرة الحكومات والشركات على استيعاب التكاليف الإضافية، ومدى استمرار اضطرابات الإمدادات.
فمن الرابحون والخاسرون من استمرار النفط فوق 100 دولار؟ وهل تستطيع الاقتصادات العربية امتصاص صدمة الأسعار، وما التداعيات المحتملة على المواطنين والشركات والاقتصاد العالمي؟


التعليقات (0)